
Українські авіакомпанії експлуатують 131 орендований літальний апарат зі 152, що становить 86% їхнього парку. Бюро економічної безпеки розслідує справи проти п’яти авіакомпаній через трактування лізингових платежів як роялті.

Провідні українські авіаперевізники, що займаються пасажирськими та вантажними перевезеннями, переважно використовують повітряні судна, орендовані в іноземних компаній. Ця ситуація набуває особливої ваги на тлі розслідувань, ініційованих Бюро економічної безпеки (БЕБ). Правоохоронці почали трактувати лізингові платежі за повітряні судна як роялті. Такий новий підхід до розуміння лізингових операцій ставить під серйозну загрозу стабільне функціонування практично всієї галузі цивільної авіації в Україні, як повідомляє УНН.
Згідно з даними Державного реєстру цивільних повітряних суден України, приватні українські авіаперевізники переважно оперують орендованими літальними апаратами. Станом на 29 липня 2026 року 27 приватних авіакомпаній загалом експлуатують 152 повітряні судна. З них 131 одиниця, що становить 86%, перебуває в оренді. Лише 21 літак і вертоліт (14%) є власністю самих авіакомпаній.
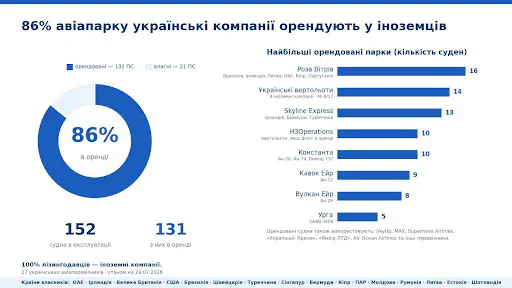
Найбільший парк орендованих літаків серед пасажирських авіакомпаній належить “Роза Вітрів”. Ця компанія експлуатує 16 орендованих літаків, які належать дев’ятьом різним міжнародним лізингодавцям, зареєстрованим у Бразилії, Ірландії, Литві, ОАЕ, на Кіпрі та в Португалії.
Друге місце за кількістю орендованих повітряних суден займає авіакомпанія “Українські вертольоти”. Перевізник використовує 14 вертольотів типів Мі-8/17, і всі вони орендовані у чотирьох іноземних компаній.
Третю позицію посідає компанія Skyline Express, яка експлуатує 13 орендованих літаків Boeing різних модифікацій. Основними власниками цих повітряних суден є лізингові компанії з Ірландії, Бермудських островів та Туреччини.
Низка вантажних перевізників та вертолітних операторів також повністю покладаються на орендований флот. Зокрема, H3Operations експлуатує десять орендованих вертольотів, “Авіакомпанія Константа” – десять літаків Ан-26, Ан-74 та Boeing 737, “Кавок Ейр” – дев’ять літаків Ан-12, “Вулкан Ейр” – вісім Ан-26, а авіакомпанія “Урга” – п’ять літаків SAAB 340B.
Окрім зазначених, орендовані літаки також використовують SkyUp, МАУ, Supernova Airlines, “Українські Крила”, “Янеір ЛТД”, Air Ocean Airlines та інші українські перевізники.
Загалом, літаки та гелікоптери, що експлуатуються українськими авіаперевізниками, належать компаніям, зареєстрованим в ОАЕ, Ірландії, Великій Британії, США, Бразилії, Швейцарії, Туреччині, Сінгапурі, на Бермудських островах, Кіпрі, у ПАР, Молдові, Румунії, Литві, Естонії, Шотландії, а також у низці інших держав.
Важливо зазначити, що загальний авіаційний парк України налічує 630 повітряних суден. Ця цифра включає літальні апарати, що використовуються в сільському господарстві, навчальні літаки та вертольоти тощо. З цього загального парку 158 одиниць, або 25%, перебувають в офіційній оренді, де власник та експлуатант є різними юридичними особами. При цьому 100% лізингодавців є іноземними компаніями.
Додаткова інформація
Експерти наголошують, що оренда повітряних суден є загальноприйнятою світовою практикою. Це зумовлено тим, що придбання сучасних літаків вимагає значних капіталовкладень, тому більшість авіакомпаній вдаються до фінансового або операційного лізингу.
Попри це, Бюро економічної безпеки веде розслідування у кримінальних провадженнях щодо щонайменше п’яти авіакомпаній, включно з МАУ, “Авіакомпанія Константа”, “Урга”, Н3Operations та “Скайлайн”. Причина – нібито несплата до українського бюджету додаткових 15% податку з доходів нерезидентів за договорами лізингу літаків і вертольотів. Слідчі БЕБ прирівнюють лізингові платежі до роялті, а повітряні судна розглядають не як транспортні засоби, а як “обладнання”.
БЕБ отримало аналітичні висновки після того, як у 2024 році попередня команда Державної податкової служби (ДПС) опублікувала статтю з пропозицією оподатковувати лізингові операції з нерезидентами України як роялті. Ці матеріали стали основою для відкриття кримінальних справ проти авіаперевізників.
Однак, на думку юристів, опитаних УНН, під час розслідувань слідчі ігнорують чинні міжнародні конвенції про уникнення подвійного оподаткування. Договори з іноземними державами, ратифіковані Верховною Радою, мають пріоритет над національним законодавством і визначають, у якій державі та за якою ставкою може оподатковуватися відповідний дохід нерезидента. Тому автоматичне донарахування 15% податку в Україні без урахування положень конкретної конвенції є щонайменше спірним, наголошують експерти.
Варто зазначити, що українське податкове законодавство щодо оподаткування лізингу не змінювалося десятиліттями. До того ж, за даними ДПС, авіакомпанії пройшли податкові перевірки, і лише за результатами однієї з них було виявлено порушення під час оподаткування лізингу. Інші перевірки таких порушень не виявили.
“За результатами однієї перевірки по компаніях авіаційної галузі було перекваліфіковано лізингові платежі у роялті. Тільки однієї перевірки”, – зазначила заступниця директора департаменту трансферного ціноутворення Державної податкової служби України Вікторія Касьян.
Проте відсутність масових порушень не завадила БЕБ відкрити кримінальні справи проти авіакомпаній, вважаючи, що вони не сплатили 15% роялті за останні сім років. Водночас список авіакомпаній, до яких правоохоронці мають претензії через лізинг, може поповнюватися будь-якої миті, адже послугами оренди користуються близько 40 авіаперевізників. Таким чином, під загрозою може опинитися вся галузь цивільної авіації.
Порада від Українські факти: Необґрунтоване трактування лізингових платежів як роялті БЕБ може призвести до серйозних фінансових та операційних проблем для української цивільної авіації, попри відсутність системних порушень, виявлених податковими органами.
Дізнатися більше на: unn.ua